Neon Bank im Test: Das digitale Schweizer Konto ohne versteckte Gebühren
Anzeige
Neon Bank Schweiz im Test: Kostenloses Konto, Mastercard inklusive und transparente Gebühren. Für wen lohnt sich das digitale Banking?
Die Schweizer Fintech-Szene hat in den letzten Jahren erheblich an Dynamik gewonnen – und mittendrin steht Neon, eine der bekanntesten digitalen Bankalternativen der Schweiz. Kein Filialnetz, keine versteckten Gebühren, dafür ein konsequent auf das Smartphone ausgerichtetes Banking-Erlebnis. Doch hält Neon, was es verspricht? Dieser Test gibt Ihnen einen umfassenden Einblick in Konditionen, Funktionen und Schwächen.
Was ist Neon und wie funktioniert es?
Neon ist kein klassisches Schweizer Kreditinstitut im traditionellen Sinne. Das Unternehmen wurde als Fintech-Start-up gegründet und arbeitet in Partnerschaft mit der Hypothekarbank Lenzburg zusammen, die als lizenzierte Schweizer Bank im Hintergrund agiert. Das bedeutet: Ihr Geld liegt auf einem regulierten Schweizer Bankkonto mit voller Einlagensicherung bis zu 100.000 CHF – Sie profitieren also von der Sicherheit einer klassischen Bank, kombiniert mit der Nutzerfreundlichkeit einer App-Bank.
Die Kontoeröffnung läuft vollständig digital ab. Ein gültiges Schweizer Ausweisdokument sowie ein kurzes Video-Ident-Verfahren genügen – das gesamte Onboarding dauert in der Regel unter zehn Minuten. Wohnsitz in der Schweiz sowie ein Mindestalter von 18 Jahren werden vorausgesetzt.
Kontomodelle im Überblick
Neon bietet aktuell drei Kontomodelle an, die sich in Leistungsumfang und Preis unterscheiden:
Neon Free – Das kostenlose Basiskonto
Das kostenlose Grundkonto richtet sich an Nutzer, die ein unkompliziertes Alltagskonto ohne monatliche Grundgebühr suchen. Im Lieferumfang enthalten ist eine Mastercard Debitkarte (physisch und virtuell), kostenloses Bezahlen in CHF und EUR, sowie kostenlose Inlandüberweisungen. Bargeldbezüge in der Schweiz sind bis zu einer bestimmten Anzahl monatlich kostenlos – danach fällt eine kleine Gebühr an.
Besonders attraktiv: Zahlungen im Ausland werden ohne Fremdwährungsaufschlag in der jeweiligen Landeswährung abgewickelt – ein klarer Vorteil gegenüber vielen klassischen Schweizer Bankprodukten, bei denen Währungsumrechnungsgebühren schnell mehrere Prozentpunkte kosten können.
Neon Green – Banking mit ökologischem Fokus
Für umweltbewusste Kunden bietet Neon das Green-Konto an. Für eine moderate monatliche Gebühr kompensiert Neon den CO₂-Fußabdruck Ihrer Transaktionen und pflanzt Bäume über Partnerprojekte. Der Funktionsumfang ist identisch mit dem Free-Konto, ergänzt um nachhaltige Extras und eine spezielle Karte aus recyceltem Material.
Neon Metal – Das Premium-Konto
Das Metal-Konto richtet sich an Vielreisende und anspruchsvollere Nutzer. Es bietet eine hochwertige Metallkarte, erweiterte Versicherungsleistungen wie Reisekranken- und Gepäckversicherung, höhere kostenlose Bargeldbezugslimiten sowie Priority-Support. Die monatliche Gebühr ist im Vergleich zu ähnlichen Angeboten anderer Schweizer Anbieter wettbewerbsfähig.
Gebührenstruktur: Transparent und fair?
Eines der Hauptversprechen von Neon ist die Transparenz bei den Kosten. Das Free-Konto ist tatsächlich kostenlos in der Kontoführung – allerdings gibt es einige Punkte, auf die man achten sollte:
- Bargeldbezüge: In der Schweiz sind die ersten Bezüge pro Monat gebührenfrei, danach wird eine kleine Pauschale fällig. Im Ausland fallen Gebühren pro Bezug an.
- Überweisungen ins Ausland (SWIFT): Internationale Überweisungen ausserhalb des SEPA-Raums kosten eine Pauschale – hier sollte man die Neon-App für aktuelle Tarife prüfen.
- Einzahlungen am Postschalter: Bargeldeinzahlungen über den Postschalter sind kostenpflichtig – ein klassischer Nachteil reiner App-Banken.
Insgesamt ist die Gebührenstruktur übersichtlich und nachvollziehbar. Im Vergleich zu anderen Schweizer Digitalanbietern wie PostFinance, die trotz digitaler Angebote teils höhere Grundgebühren verlangen, schneidet Neon Free besonders gut ab.
App und Benutzerfreundlichkeit
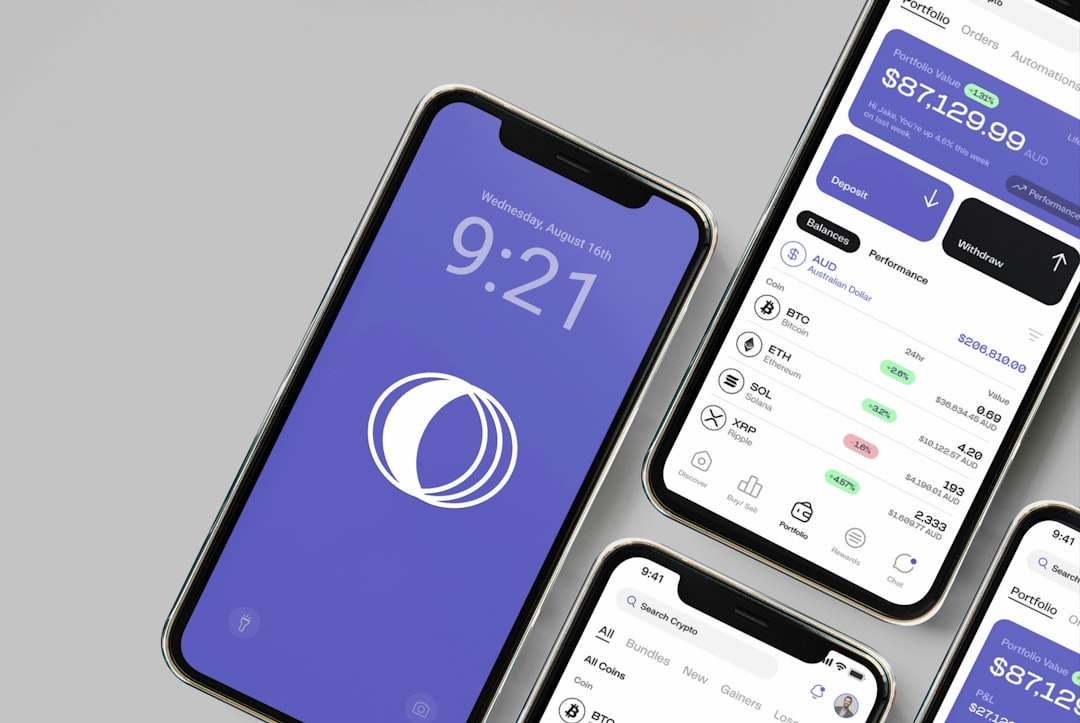
Die Neon-App ist das Herzstück des Produkts – und hier liefert das Fintech ab. Die Oberfläche ist klar, modern und auf das Wesentliche reduziert. Folgende Funktionen sind direkt in der App verfügbar:
- Echtzeit-Transaktionsbenachrichtigungen
- Ausgabenkategorisierung (automatisch und manuell anpassbar)
- Spar-Spaces: Virtuelle Unterkonten zum Ansparen für bestimmte Ziele
- Daueraufträge und Zahlungsvorlagen
- Kartensperrung und -entsperrung per Fingertipp
- Freigabe für gemeinsame Spaces mit Partner oder Familie
Besonders praktisch ist die Funktion «Spaces»: Ähnlich wie Unterkonten können Sie Geld für konkrete Ziele (Urlaub, Notgroschen, Anschaffungen) beiseitelegen – ohne ein separates Konto eröffnen zu müssen. Das fördert die finanzielle Disziplin auf intuitive Weise.
Sicherheit und regulatorischer Rahmen
Ein häufiges Bedenken gegenüber Neobanken ist die Frage nach der Sicherheit. Bei Neon ist dieses Bedenken weitgehend unbegründet: Die Kontoguthaben werden bei der Hypothekarbank Lenzburg geführt, die der Schweizer Bankenregulierung durch die FINMA unterliegt. Die Einlagensicherung (esisuisse) greift bis zu 100.000 CHF pro Kunde – identisch mit klassischen Schweizer Banken.
Technisch setzt Neon auf Zwei-Faktor-Authentifizierung, biometrische Entsperrung und Ende-zu-Ende-verschlüsselte Kommunikation. Karten können jederzeit in der App gesperrt werden – ein wichtiger Sicherheitsvorteil gegenüber älteren Bankmodellen, bei denen eine Sperrung oft nur per Telefon möglich war.
Für wen ist Neon geeignet?
Neon ist eine starke Option für:
- Digitale Alltagsbanker: Wer keine Filiale benötigt und sein Banking lieber über das Smartphone abwickelt, ist bei Neon ideal aufgehoben.
- Reisefreudige Schweizer: Dank gebührenfreier Auslandszahlungen und wettbewerbsfähiger Wechselkurse lohnt sich Neon besonders für alle, die regelmässig im Ausland einkaufen oder reisen.
- Kostenbewusste Nutzer: Das kostenlose Free-Konto bietet einen beachtlichen Funktionsumfang ohne monatliche Grundgebühr.
- Nachhaltigkeitsorientierte Kunden: Mit Neon Green gibt es eine transparente Möglichkeit, sein Banking mit ökologischen Werten zu verbinden.
Weniger geeignet ist Neon hingegen für Nutzer, die regelmässig grosse Bargeldmengen einzahlen oder abheben müssen, auf persönliche Beratung in einer Filiale angewiesen sind oder komplexe Bankdienstleistungen wie Hypotheken, Anlageberatung oder Geschäftskonten benötigen.
Neon im Vergleich zu anderen Schweizer Anbietern
Im Schweizer Markt positioniert sich Neon klar als günstige, transparente Alternative zu etablierten Instituten. Wer die Kreditkartenangebote klassischer Häuser kennenlernen möchte, findet im Artikel zu den Migros Bank Kreditkarten einen guten Vergleichspunkt. Wer hingegen ein vollständiges Schweizer Banking-Ökosystem inklusive Hypothek, Altersvorsorge und Anlageprodukte sucht, wird bei Neon nicht fündig – das ist jedoch auch nicht der Anspruch des Fintechs.
Gegenüber internationalen Anbietern wie Revolut punktet Neon mit dem Schweizer Regulierungsrahmen, der Lokalität und der vollständigen CHF-Fokussierung. Für viele Schweizer ist es wichtig, dass das eigene Geld bei einer in der Schweiz regulierten Institution liegt – diesen Anspruch erfüllt Neon.
Fazit: Lohnt sich Neon?
Neon überzeugt als schlanke, benutzerfreundliche Bankalternative für den digitalen Alltag. Das kostenlose Grundkonto bietet einen erstaunlich umfangreichen Funktionsumfang, die App ist durchdacht gestaltet, und die Transparenz bei den Gebühren ist vorbildlich. Wer in der Schweiz ein unkompliziertes, günstiges Konto für den täglichen Zahlungsverkehr sucht – mit dem Extra-Vorteil günstiger Auslandsnutzung – liegt mit Neon richtig.
Das Angebot ist kein Ersatz für eine Vollbank, sondern eine sinnvolle Ergänzung oder Alternative für all jene, die ihr Banking modernisieren wollen, ohne auf Sicherheit zu verzichten. In einem Markt, in dem traditionelle Schweizer Banken oft hohe Kontogebühren verlangen, setzt Neon mit seinem transparenten Modell ein klares Zeichen.
Wer sich zusätzlich für weitere Schweizer Bankoptionen interessiert, findet im ausführlichen Raiffeisen Schweiz Banktest einen umfassenden Überblick über ein der grössten Schweizer Bankinstitutionen – ideal, um die richtige Kombination aus digitalem und klassischem Banking für die eigene Situation zu finden.
Friedrich Kaiser
Finanzjournalist aus München mit Schwerpunkt Kreditkarten und Bankvergleiche.